☺
Índice de ánimo social
85,2%
Clima crítico
El PBI retrocedió en el segundo trimestre y la actividad de julio profundizó las dudas, aunque el acumulado anual sigue positivo.
La economía argentina comenzó el tercer trimestre con una caída que encendió alertas sobre la continuidad de la recuperación. El Estimador Mensual de Actividad Económica del INDEC retrocedió 2,9% en julio frente a junio, en la medición desestacionalizada, y bajó 1,4% contra el mismo mes de 2025. Fue la contracción mensual más profunda desde abril de 2020, cuando las restricciones por la pandemia paralizaron buena parte de la producción. El resultado borró el avance de junio, luego revisado a 0,3%, y dejó la actividad cerca de los niveles registrados durante 2025. Sin embargo, el balance no fue completamente negativo: entre enero y julio, el indicador todavía acumuló un crecimiento interanual de 1,7%, mientras que la serie tendencia-ciclo avanzó 0,2% mensual.
El dato de julio se conoció después de que el organismo estadístico informara una contracción de 0,6% del Producto Interno Bruto durante el segundo trimestre respecto de los primeros tres meses de 2026. El PBI todavía creció 2% en la comparación interanual y acumuló una mejora de 2,2% durante el primer semestre, pero la demanda interna mostró un deterioro marcado. Entre abril y junio, el consumo privado cayó 2,4% frente al trimestre anterior, el consumo público bajó 2,3% y la formación bruta de capital fijo retrocedió 0,8%. Las exportaciones, en cambio, avanzaron 2,5%. Esas cifras corrigieron el 2,1% de caída del consumo privado mencionado en algunas publicaciones: el informe oficial y los reportes basados en sus cuadros consignaron un descenso desestacionalizado de 2,4%.
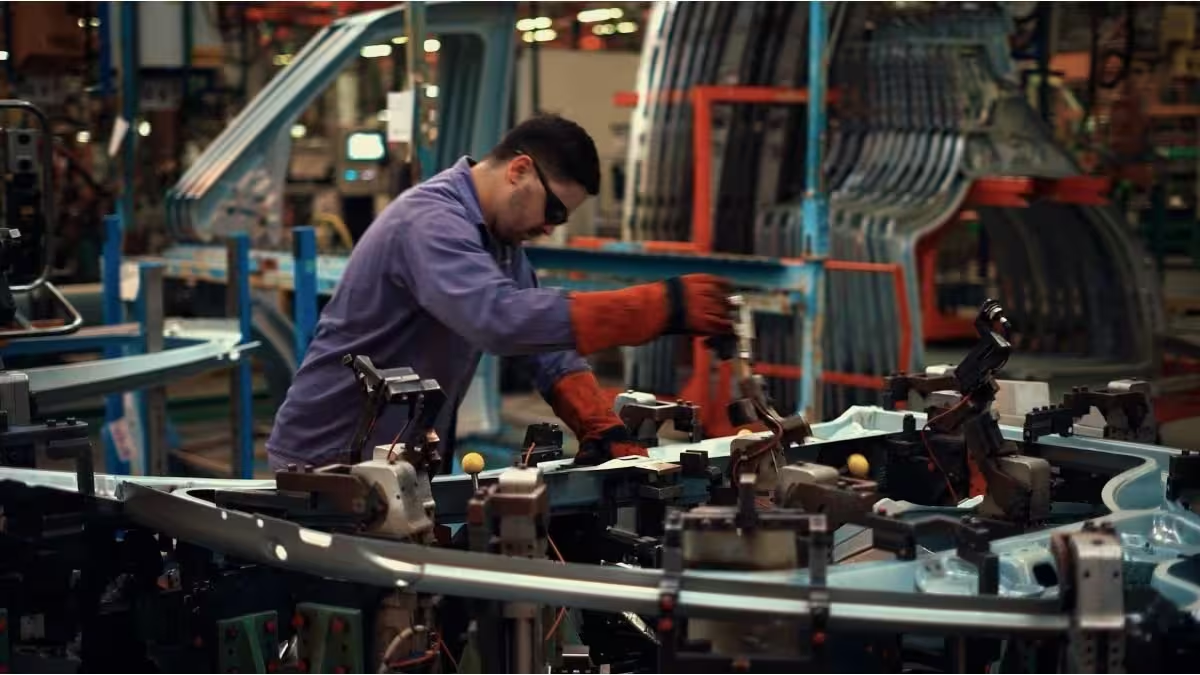
La caída de julio alcanzó a ocho de los 15 sectores relevados por el EMAE. El comercio mayorista, minorista y las reparaciones retrocedieron 5,1% interanual, mientras que la industria manufacturera bajó 4,6%. Ambas ramas restaron en conjunto 1,3 puntos porcentuales al resultado general. También disminuyeron la construcción, con 3,3%; la intermediación financiera, con 3%; y el transporte y las comunicaciones, con 1,5%. El contraste apareció en actividades con fuerte presencia exportadora y especial relevancia para las provincias patagónicas: la pesca creció 424,5% frente a julio de 2025 y la explotación de minas y canteras avanzó 8,4%. Junto con el incremento de 0,7% en agricultura, ganadería, caza y silvicultura, esos tres sectores aportaron un punto porcentual positivo, aunque no lograron compensar el retroceso del mercado interno.
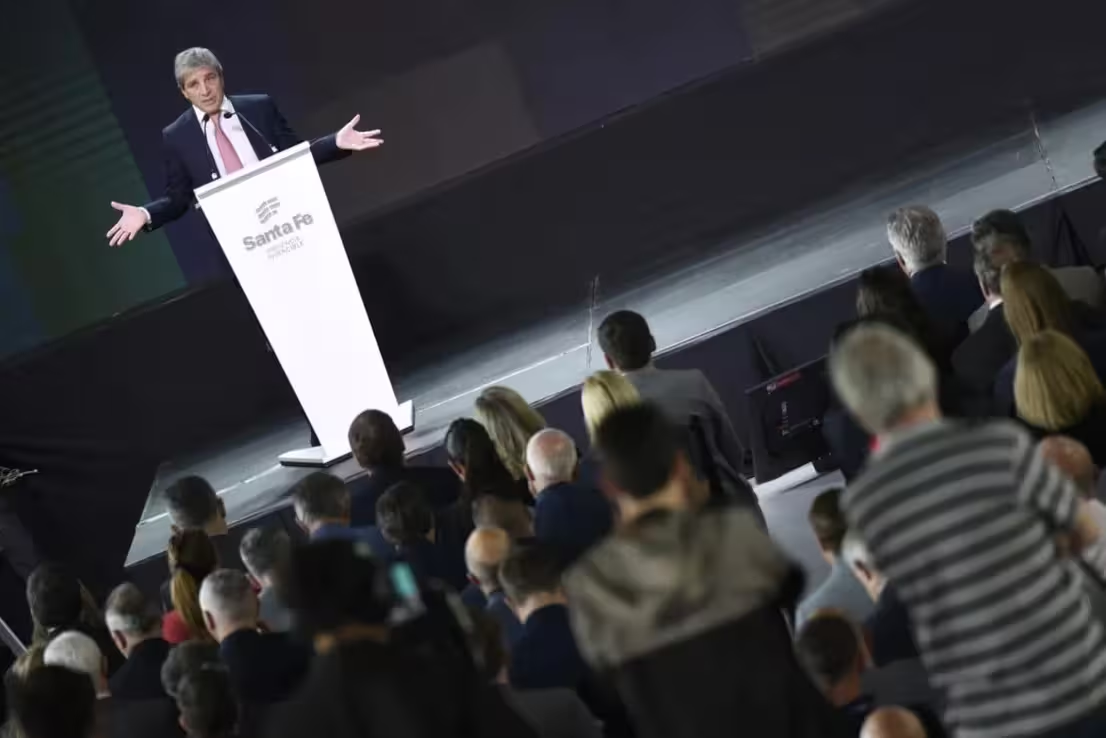
El ministro de Economía, Luis Caputo, atribuyó parte de la baja a factores transitorios ocurridos durante julio. Mencionó una menor disponibilidad de gas para la industria, lluvias y nevadas superiores a los promedios históricos, y menos horas trabajadas en algunos sectores durante el Mundial de fútbol. Distintos analistas privados coincidieron en que el número pudo recibir el impacto de elementos puntuales y consideraron posible una recuperación parcial durante agosto. El comportamiento de 2026 respaldó la cautela: la actividad alternó bajas en febrero, abril, mayo y julio con recuperaciones en otros meses. Esa dinámica irregular impide afirmar, con los datos disponibles hasta el 28 de septiembre, que la economía ya ingresó formalmente en recesión o que mantiene una expansión sostenida y pareja.
La definición dependerá de los resultados de agosto y septiembre. En términos generales, se considera recesión técnica a la acumulación de dos trimestres consecutivos de caída desestacionalizada del PBI. Como el segundo trimestre retrocedió 0,6%, un nuevo descenso entre julio y septiembre confirmaría ese escenario. Economistas consultados por distintos medios calcularon que la actividad deberá recuperarse con fuerza durante los dos meses restantes para compensar el desplome inicial del trimestre, aunque las estimaciones varían según las revisiones y la metodología aplicada. El cuadro actual combina tres realidades: crecimiento interanual y acumulado todavía positivo, contracción frente al trimestre anterior y una fuerte desigualdad sectorial. Minería, hidrocarburos, pesca y agro sostienen parte del nivel general, mientras que industria, comercio, construcción, consumo e inversión muestran mayores dificultades para consolidar una recuperación amplia.